Analisi di Satispay: Conto e investimenti a cura di Appwee
Quando provo un’app finanziaria nuova, la domanda che mi faccio non è quante funzioni prometta, ma quanto facilmente riesco a compiere un’operazione utile senza perdere il filo di ciò che sto facendo. Satispay punta a riunire pagamenti e strumenti per gestire il denaro in un’unica app; per chi la apre per la prima volta, il modo migliore per valutarla è partire da un’esigenza concreta, come pagare un acquisto o organizzare le spese quotidiane.
È un’app gratuita di finanza sviluppata da SATISPAY S.P.A., disponibile su Android e iOS. Ha una valutazione media di 4,7 su 5, basata su circa 339.000 valutazioni, e supera i 5 milioni di installazioni: numeri che indicano una diffusione notevole, ma non sostituiscono la domanda più importante per me, cioè se il suo modo di funzionare si adatta alle mie abitudini. La classificazione PEGI 3 riguarda l’età dei contenuti, non è un’indicazione sulla convenienza dei servizi finanziari.
Da cosa partire e cosa aspettarsi
La presentazione dell’app mette insieme un conto senza canone, una carta di debito, la possibilità di pagare in tre rate e investimenti. È un ventaglio ampio, ma non lo affronterei tutto il primo giorno. Se cerchi soprattutto un modo pratico per pagare, comincia da lì; se invece ti interessano credito o investimenti, considera quelle opzioni come decisioni separate, da valutare con attenzione e senza confonderle con un semplice pagamento.
La differenza rispetto a una normale app bancaria sta soprattutto nell’impostazione: Satispay è pensata per rendere accessibili diverse attività finanziarie dal telefono, mentre un’app della banca con cui hai già un conto può risultare più naturale per controllare l’intero rapporto bancario. Non darei per scontato che una sostituisca completamente l’altra. Puoi preferire Satispay per le operazioni che svolgi spesso e continuare a usare la banca per le necessità che richiedono i suoi servizi specifici.
La versione attuale è la 4.42.0 e il requisito minimo indicato per il sistema operativo è 7.0. Prima di iniziare, controlla che il telefono sia compatibile e che tu stia scaricando l’app corretta dallo store ufficiale. È un’accortezza semplice, ma particolarmente sensata quando si installa un servizio collegato al denaro.
Una prima configurazione senza fretta
Alla prima apertura, prenditi il tempo per completare le indicazioni mostrate dall’app e leggere con calma le schermate che riguardano l’attivazione e l’uso del servizio. In una app finanziaria, passare in fretta da una richiesta all’altra può portare a non capire quale passaggio stai confermando. Io terrei a portata di mano il telefono e i dati necessari per seguire la procedura, senza condividere codici o credenziali con altre persone.
Non serve impostarsi subito come obiettivo quello di usare ogni sezione. È più rassicurante arrivare prima a un account pronto per un’attività precisa, poi esplorare il resto. Quando compare una richiesta che non capisci, fermati e rileggi: soprattutto se riguarda un collegamento, un’autorizzazione o una scelta con conseguenze economiche. Se qualcosa non coincide con quello che ti aspettavi, meglio chiarirlo prima di procedere anziché affidarsi a supposizioni.
Un consiglio concreto è decidere in anticipo quale sarà il primo impiego: un pagamento che avresti comunque fatto, oppure una spesa da tenere sotto controllo. Così puoi distinguere una prova riuscita da un’esplorazione generica dell’interfaccia. Se l’obiettivo è pagare, verifica prima che il negozio o il servizio che ti interessa accetti il metodo di pagamento previsto; avere l’app installata non significa automaticamente poterla usare in ogni esercizio.
Il primo risultato: provare con una spesa reale ma semplice
Per capire se il flusso ti è comodo, scegli un acquisto ordinario e di importo contenuto, in un posto in cui sai che il pagamento è accettato. Prima di confermare, controlla l’importo e il destinatario; dopo, verifica che l’operazione risulti registrata nell’app. Questo piccolo percorso — scegliere, controllare, confermare, ricontrollare — è più utile che provare varie sezioni senza sapere cosa osservare.
Immagina di fermarti per un caffè durante una giornata di lavoro. Se il locale accetta Satispay, puoi usare quella spesa per prendere confidenza con il pagamento e vedere come l’app presenta l’esito dell’operazione. Non è una prova adatta a tutti i negozi, quindi conviene chiedere al personale prima di arrivare alla cassa o controllare i metodi accettati. In questo modo eviti di trovarti a scegliere in fretta un’alternativa perché avevi dato per scontata la compatibilità.
La stessa attenzione ai dettagli aiuta quando paghi una spesa condivisa o vuoi rimborsare qualcuno: prima di inviare denaro, assicurati di avere individuato la persona giusta e di aver inserito la cifra concordata. È un controllo banale soltanto finché non si sbaglia destinatario. Per un primo tentativo, scegli una situazione in cui puoi verificare subito con l’altra persona che il pagamento sia arrivato nel modo previsto.
Galleria
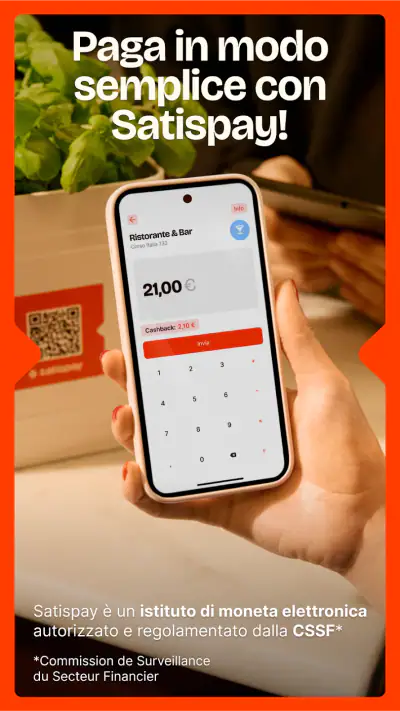
La comodità emerge soprattutto quando l’operazione è abituale e la procedura diventa familiare. Invece di considerare l’app un sostituto universale di contanti, carte e banca, la tratterei come un’opzione in più: utile quando il contesto è compatibile e quando avere il pagamento sul telefono semplifica davvero il momento.
Conto, carta, rate e investimenti: non sono la stessa scelta
La presenza di più strumenti può far pensare che vadano attivati insieme, ma è più ragionevole considerarli distintamente. Un conto e una carta di debito rispondono a esigenze di pagamento e gestione; il pagamento in tre rate introduce invece una scelta di finanziamento; gli investimenti riguardano l’impiego del denaro con un diverso livello di attenzione e rischio. Prima di usare una funzione, chiediti che problema vuoi risolvere e leggi le condizioni presentate nell’app.
In particolare, non sceglierei un pagamento rateale soltanto perché è disponibile: dividere una spesa non la rende meno costosa. Valuta l’importo complessivo, le scadenze e l’effetto sul tuo budget, poi confrontalo con il pagamento immediato. Se non sei sicuro di poter sostenere le rate, è più prudente non procedere. Allo stesso modo, l’esistenza di una sezione per investire non significa che sia adatta a chi cerca un rendimento certo o non vuole accettare oscillazioni.
Chi desidera usare l’app come conto principale dovrebbe verificare personalmente quali operazioni gli servono davvero e se sono supportate secondo le condizioni correnti del servizio. Non darei per scontato che una descrizione sintetica equivalga a tutte le caratteristiche di un conto bancario tradizionale. Per lo stipendio, le spese ricorrenti o necessità particolari, confronta le funzioni effettive con quelle della tua banca prima di spostare abitudini importanti.
Le confusioni più comuni e come evitarle
La prima possibile delusione è aspettarsi che un pagamento funzioni ovunque. La disponibilità dipende dal contesto: l’app è utile quando il negozio o la controparte accetta il servizio, ma non sostituisce automaticamente ogni carta o contante. Per questo terrei un metodo alternativo quando esco, almeno finché non hai capito dove puoi usarla con regolarità.
Un’altra confusione riguarda l’idea che tutte le funzioni siano equivalenti a un conto bancario completo. Il fatto che l’app riunisca conto, carta, rate e investimenti non significa che ogni funzione abbia lo stesso scopo o le stesse regole. Quando passi da un pagamento a una decisione d’investimento o di credito, cambia anche il tipo di valutazione da fare: leggi i dettagli, non basarti solo sulla familiarità con l’interfaccia.
Se il pagamento non va a buon fine, evita di riprovare alla cieca più volte. Controlla l’esito mostrato nell’app e, se necessario, chiedi al negoziante se vede l’operazione prima di tentare un altro metodo. Questo riduce il rischio di duplicare un pagamento e ti aiuta a capire se il problema è stato un rifiuto, un’attesa o una semplice mancata conferma visibile. Per una questione che riguarda denaro già addebitato o un’operazione contestata, usa i canali di assistenza indicati nell’app invece di affidarti a supposizioni.
Infine, non confondere la gratuità dell’app con la gratuità automatica di ogni possibile servizio o operazione. Prima di accettare una funzione, controlla le condizioni mostrate in quel momento, in particolare per le opzioni di finanziamento e investimento. È una buona abitudine con qualsiasi servizio finanziario e, qui, aiuta a tenere separata la facilità d’uso dalla convenienza reale.
Per chi la consiglierei, e quando sceglierei altro
La consiglierei a chi vuole sperimentare un modo digitale per gestire pagamenti quotidiani e apprezza avere più strumenti raccolti nello stesso ambiente. Può essere adatta anche a chi preferisce procedere per gradi: prima un pagamento semplice, poi la valutazione delle altre funzioni. Il fatto che sia gratuita da scaricare la rende facile da provare, ma non elimina l’importanza di capire le condizioni di ciascun servizio.
La eviterei come unica soluzione se hai bisogno di un metodo accettato in qualunque situazione o se preferisci gestire tutto attraverso la banca con cui hai già un rapporto completo. Non è neppure la scelta giusta per chi tende a usare il pagamento a rate senza pianificare le uscite, oppure per chi vorrebbe investire senza informarsi sui rischi. In questi casi, la semplicità dell’app potrebbe rendere troppo facile una decisione che merita più tempo.
Rispetto a una carta tradizionale, il vantaggio potenziale è avere un’esperienza orientata al telefono e più possibilità nello stesso servizio; rispetto all’app bancaria, la scelta dipende da quanto ti servono le funzioni che usi già e da quanto spesso incontri situazioni compatibili. Io non farei un cambio radicale prima di aver provato l’app con un acquisto reale e aver verificato che si inserisca bene nelle mie abitudini.
Un paio di accorgimenti per usarla con più criterio
Quando cominci, può aiutare separare mentalmente il denaro destinato alle spese ordinarie da quello che consideri disponibile per altre scelte. Non è una funzione da dare per scontata nell’app, ma un’abitudine personale: prima di confermare un acquisto o valutare un servizio, confronta l’importo con le spese che sai già di dover affrontare. Così l’accesso rapido dal telefono non trasforma una decisione impulsiva in una spesa che poi ti sorprende.
Se usi il servizio per una spesa comune, concorda cifra e destinatario prima di aprire la schermata di pagamento. È un piccolo passaggio che evita di ricostruire la conversazione mentre sei in fila o di inviare una somma approssimativa. Dopo il pagamento, conservare l’abitudine di controllare la registrazione nell’app ti dà un punto di riferimento per capire se il rimborso è stato completato, senza basarti solo sulla memoria.
Un altro trade-off riguarda la concentrazione di strumenti in un unico posto. Avere pagamenti e altre possibilità vicini può essere comodo, ma rende importante distinguere le azioni immediate da quelle che comportano impegni o rischio. Io esplorerei una nuova sezione in un momento tranquillo, non mentre sto cercando di pagare rapidamente alla cassa: leggere condizioni e riepiloghi con calma è parte dell’uso corretto, non un passaggio superfluo.
La scelta pratica dopo averla provata
Dopo il primo pagamento, il passaggio più utile è osservare se l’app ti aiuta a ricordare e controllare le spese senza aggiungere confusione. Se il flusso ti è risultato chiaro, prova a usarla in un’altra situazione quotidiana compatibile e confronta l’esperienza con il metodo che avresti usato normalmente. Se invece la procedura non ti convince o il servizio non è accettato nei luoghi che frequenti, non c’è motivo di forzare l’abitudine: puoi mantenere la tua carta o l’app bancaria come opzione principale.
Per una persona che paga spesso nei luoghi compatibili e vuole valutare con calma servizi diversi, l’app può diventare una comoda alternativa da tenere a portata di mano. Per chi invece cerca una soluzione unica per tutte le spese, la banca resta probabilmente il riferimento più semplice, mentre una carta tradizionale può essere più pratica quando conta soprattutto l’accettazione ampia. La scelta migliore non dipende dal numero di funzioni visibili, ma da quali ti servono davvero e da quanto sei disposto a gestirle separatamente.
In sintesi, Satispay mi sembra più interessante come strumento complementare che come risposta automatica a ogni esigenza finanziaria. Il suo valore dipende da quanto spesso riesci a usarla nei contesti che ti servono e da quanto bene distingui pagamenti, rate e investimenti. La versione 4.42.0 prosegue un percorso iniziato il 21 dicembre 2014; io partirei da un pagamento piccolo e verificabile, poi deciderei con calma se esplorare il conto, la carta o le altre funzioni. È un approccio concreto, prudente e adatto a capire se l’app fa davvero al caso tuo.
Satispay: Conto e investimenti Pro e contro
- Pagamenti tra amici rapidi
- senza dover scambiare contanti.
- L’interfaccia rende semplici le operazioni quotidiane.
- Permette di pagare in negozi e servizi convenzionati.
- Include strumenti per organizzare risparmi e obiettivi.
- Disponibile sia su Android sia su iOS.
- Per alcune funzioni serve la verifica dell’identità.
- L’accettazione nei negozi varia in base alla zona.
- Investimenti e risparmi comportano rischi o condizioni da valutare.
- Non tutti i pagamenti possono essere annullati dopo l’invio.
- Per usare il servizio è necessaria una connessione internet.
Satispay: Conto e investimenti Domande frequenti
Che cos’è Satispay e quali servizi offre?
Satispay è un’app di pagamento che permette di inviare denaro ai contatti, pagare nei negozi e online e gestire alcune operazioni finanziarie direttamente dallo smartphone. In base alle funzionalità disponibili per il proprio profilo e al Paese, l’app può offrire anche servizi come risparmi e investimenti. Prima di attivare un servizio, conviene consultare le condizioni aggiornate nell’app: disponibilità, costi, limiti e requisiti possono variare.
Come si apre un conto Satispay e quali dati servono?
Per iniziare, si scarica l’app e si completa la registrazione seguendo le istruzioni a schermo. In genere vengono richiesti un numero di telefono, un indirizzo e-mail e i dati personali; per verificare l’identità potrebbe essere necessario fornire un documento e ulteriori informazioni. L’attivazione può richiedere una verifica, quindi non è sempre immediata. Le procedure e i requisiti possono cambiare in base all’età, alla residenza e ai servizi che si desidera utilizzare.
Satispay è gratuito oppure prevede commissioni?
La creazione e l’uso di alcune funzioni possono essere gratuiti, ma non è opportuno presumere che ogni operazione non abbia costi. Commissioni, importi minimi e limiti possono dipendere dal servizio, dal tipo di transazione e dalle condizioni vigenti. Prima di confermare un pagamento o un’operazione finanziaria, controlla il riepilogo mostrato nell’app e il foglio informativo aggiornato. In questo modo puoi verificare eventuali spese senza basarti su tariffe che potrebbero essere cambiate.
Come funzionano gli investimenti tramite Satispay e si può perdere denaro?
Le funzionalità di investimento disponibili nell’app possono consentire di accedere a prodotti finanziari secondo modalità e condizioni indicate nella relativa sezione. Un investimento non equivale a un deposito garantito: il valore può oscillare e potresti ricevere meno di quanto hai investito, a seconda del prodotto e dei mercati. Leggi documenti informativi, rischi, costi e tempi di disinvestimento prima di procedere. Verifica inoltre che il servizio sia disponibile per il tuo profilo e nella tua area geografica.
Satispay è sicuro e cosa fare se perdo il telefono o noto un’operazione sospetta?
L’app richiede procedure di accesso e verifica per proteggere il profilo, ma la sicurezza dipende anche dalle precauzioni dell’utente: usa un codice robusto, non condividere credenziali o codici di conferma e mantieni aggiornati app e sistema operativo. Se perdi il telefono o riconosci un movimento che non hai autorizzato, contatta subito l’assistenza attraverso i canali ufficiali e segui le indicazioni per proteggere l’account. Non affidarti a messaggi o link non verificati che chiedono dati personali.

Scarica